Ulga dla honorowych dawców krwi. Jak jest obecnie w 2026 roku
REKLAMA
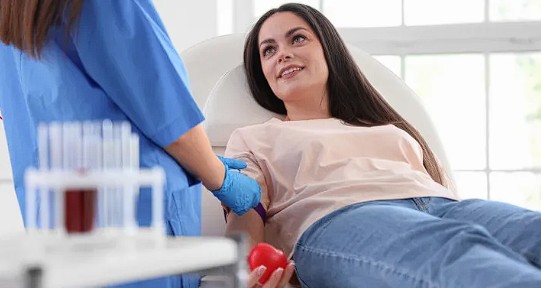
Od 2007 roku istnieje możliwość odliczenia darowizny na cele krwiodawstwa w rozliczeniu PIT.
W stanie prawnym obowiązującym w 2026 r. na podstawie art. 26 ust. 1 pkt 9 lit. c) ustawy o podatku dochodowym od osób fizycznych (ustawa o PIT) odliczeniu od dochodu podlegają darowizny przekazane na cele krwiodawstwa realizowanego przez honorowych dawców krwi na podstawie ustawy z dnia 22 sierpnia 1997 r. o publicznej służbie krwi, w wysokości iloczynu kwoty rekompensaty określonej przepisami wydanymi na podstawie art. 11 ust. 2 tej ustawy i litrów oddanej krwi lub równoważnej ilości jej składników przeliczonej zgodnie z art. 8 tej ustawy. Obecnie (od 2007) kwota tej rekompensaty wynosi 130 zł za 1 litr krwi.
Te przepisy „wydane na podstawie art. 11 ust. 2 ustawy o publicznej służbie krwi”, to aktualnie rozporządzenie Ministra Zdrowia z 6 lutego 2017 r. w sprawie określenia rzadkich grup krwi, rodzajów osocza i surowic diagnostycznych, których uzyskanie wymaga przed pobraniem krwi lub jej składników wykonania zabiegu uodpornienia dawcy lub innych zabiegów, oraz wysokości rekompensaty (Dz. U. z 2017 r., poz. 235; ostatnia zmiana: Dz.U. z 2023 r., poz. 2497 – tekst jednolity: Dz.U. z 2025 r., poz. 196).Na podstawie § 3 pkt 1 lit.a tego rozporządzenia rekompensata pieniężna, o której mowa w art. 11 ust. 1 ustawy o publicznej służbie krwi, przysługuje dawcy krwi rzadkiej grupy w wysokości za 1 litr pobranej krwi – 130 zł. Kwota ta, mimo zmiany przepisów o publicznej służbie krwi, nie uległa zmianie od 2004 roku.
Przykład
Przykładowo wartość darowizny w postaci 800 ml krwi oblicza się: 0,80 x 130 zł = 104 zł.
W celu ustalenia równoważnej, do litrów oddanej krwi, ilości darowanych składników krwi (np. osocza, krwinek) stosuje się załącznik do rozporządzenia ministra zdrowia z dnia 22 listopada 2024 r. w sprawie ilości oddanych składników krwi odpowiadającej litrowi oddanej krwi (Dz.U. 2024 poz. 1738) – wydanego na podstawie art. 8 ustawy o publicznej służbie krwi.
Ważne
Wysokość darowizny przekazanej na cele honorowego krwiodawstwa ustala się zgodnie z art. 26 ust. 7 pkt 3 ustawy o PIT, tj. na podstawie zaświadczenia jednostki organizacyjnej realizującej zadania w zakresie pobierania krwi o ilości bezpłatnie oddanej krwi lub jej składników przez krwiodawcę.
Możliwość odliczenia od dochodu z tytułu wszystkich darowizn, wskazanych w art. 26 ust. 1 pkt 9 lit. a-c ustawy o PIT (a więc i darowizny krwi) jest ograniczona limitem – odliczenie nie może przekroczyć kwoty stanowiącej 6% rocznego dochodu podatnika.
Jak wskazuje Ministerstwo Finansów jest to wspólny limit dla wszystkich odliczanych darowizn darowizn na cele:
– określone w ustawie o działalności pożytku publicznego,
– kultu religijnego,
– kształcenia zawodowego,
– przygotowania i realizacji inwestycji w zakresie odbudowy Pałacu Saskiego, Pałacu Brühla oraz kamienic przy ulicy Królewskiej w Warszawie.
W jakim PIT rozlicza się ulgę dla honorowych krwiodawców?
Ministerstwo Finansów wyjaśnia , że omawianą ulgę odlicza w zeznaniu podatkowym od:
– dochodu opodatkowanego według skali podatkowej albo
– przychodu opodatkowanego ryczałtem od przychodów ewidencjonowanych.
Ulgę wykazuje się w zeznaniu:
– PIT-37, albo
– PIT-36 albo
– PIT-28,
– do którego dołączyć trzeba załącznik PIT/O (informację o odliczeniach).
Resort finansów podkreśla, że gdy w roku podatkowym podatnik uzyskuje dochody (przychody) z pozarolniczej działalności gospodarczej, najmu, dzierżawy lub umów o podobnym charakterze, to przekazaną darowiznę może odliczyć już w trakcie roku podatkowego, tj. przy obliczaniu zaliczki lub ryczałtu. Ostatecznego rozliczenia podatnik musi jeednak dokonać w zeznaniu podatkowym PIT składanym do końca kwietnia następnego roku podatkowego.
Na czym polega zmiana przepisów dot. ulgi dla honorowych dawców krwi
Zwiększenie limitu odliczenia ulgi podatkowej z tytułu krwiodawstwa przewiduje – art. 1 pkt 1 lit. a tiret drugie omawianego projektu nowelizacji, który ma ustalić nowe brzmienie – art. 26 ust. 1 pkt 9 lit. c ustawy o PIT.
W myśl tego przepisu w art. 26 w ust. 1, w pkt 9 lit. c otrzymuje brzmienie:
„c) krwiodawstwa realizowanego przez honorowych dawców krwi na podstawie ustawy z dnia 22 sierpnia 1997 r. o publicznej służbie krwi, w wysokości iloczynu podwojonej kwoty rekompensaty określonej przepisami wydanymi na podstawie art. 11 ust. 2 tej ustawy i liczby litrów oddanej krwi lub jej składników,ˮ,
Ważne
A więc nastąpi zwiększenie ulgi podatkowej z tytułu krwiodawstwa poprzez podwyższenie o 100% wysokości odliczenia za oddaną krew i jej składniki – czyli 2×130 zł.
Zdaniem Ministerstwa Finansów wprowadzenie tej zmiany może przyczynić się do zwiększenia liczby honorowych dawców krwi oraz ilości oddawanej krwi i jej składników, co w konsekwencji wpłynie na poprawę bezpieczeństwa zdrowotnego obywateli. Resort finansów wskazuje, że z odliczenia darowizny na cele krwiodawstwa w rozliczeniu za 2024 r. (nie ma jeszcze danych za 2025 r.):
– skorzystało 196 tysięcy podatników rozliczających się na skali podatkowej i w formie ryczałtu od przychodów ewidencjonowanych,
– łączna kwota odliczenia wyniosła 44,3 mln zł, zmniejszając tym samym swoje zobowiązanie podatkowe w łącznej wysokości o 6,6 mln zł.
Kiedy nowe przepisy wejdą w życie?
Zasadniczo omawiana nowelizacja ma wejść w życie 1 stycznia 2027 r. Ale na podstawie Art. 4 ust. 1 omawianego projektu nowelizacji, przepisy ustaw zmienianych w art. 1–3, w brzmieniu nadanym niniejszą ustawą, mają zastosowanie do dochodów (przychodów) uzyskanych od dnia 1 stycznia 2027 r.
A zatem opisywana zmiana (podniesienie limitu odliczenia dla honorowych dawców krwi) będzie miała zastosowanie do rozliczenia dochodów uzyskanych w 2027 r. I pierwszy raz będzie można odliczyć podwojoną kwotę w zeznaniu PIT (PIT-37, PIT-36 albo PIT-28 – do każdego z nich trzeba dołączyć załącznik PIT/O) składanym do końca kwietnia 2028 r.
Źródło: infor.pl